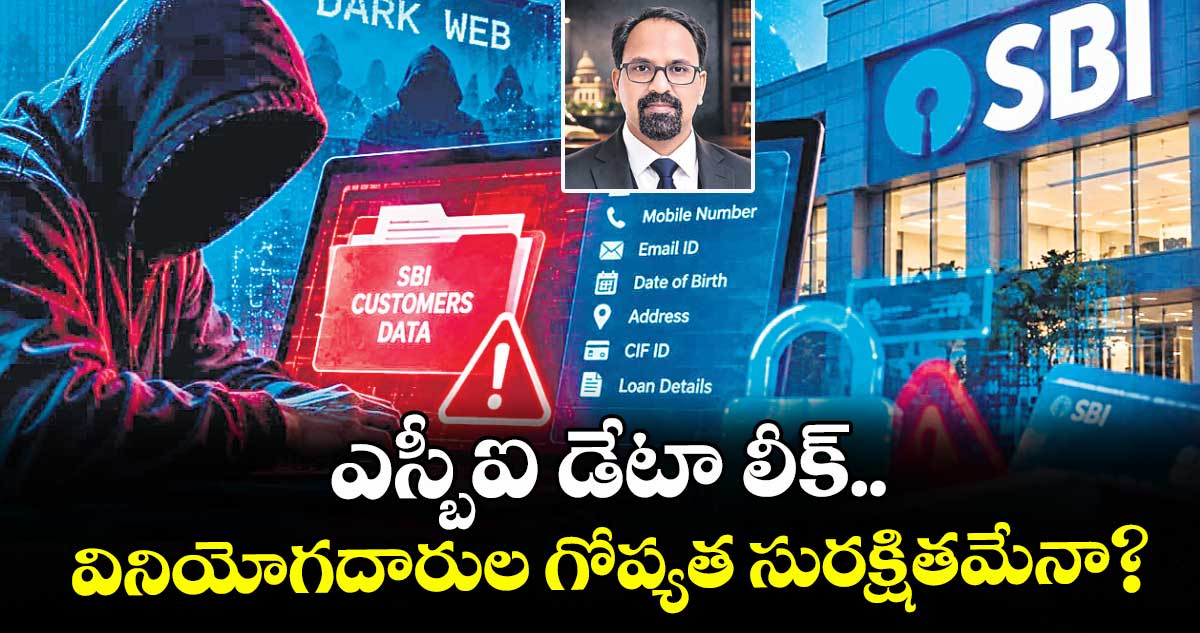
మన దేశంలో డిజిటల్ బ్యాంకింగ్ సేవలు నిత్యజీవితంలో అంతర్భాగమైన తరుణంలో కోట్లాది మంది వినియోగదారుల గోప్యత ఎంతవరకు సురక్షితమనే ప్రశ్న తీవ్రరూపం దాల్చుతోంది. ఇటీవల దేశంలోని అతిపెద్ద ప్రభుత్వరంగ బ్యాంకైన స్టేట్బ్యాంక్ ఆఫ్ ఇండియాకు చెందిన వేలాది ఖాతాదారుల వ్యక్తిగత వివరాలు డార్క్వెబ్లో లీకయ్యాయనే వార్తలు తీవ్ర కలకలం రేపాయి.
డిఫెన్స్ సైబర్ ఏజెన్సీ అలాగే ఇండియన్ కంప్యూటర్ ఎమర్జెన్సీ రెస్పాన్స్ టీమ్ అందించిన హెచ్చరికల ఆధారంగా... బ్యాంక్ స్టాక్ ఎక్స్ఛేంజీలకు ఈ ఉదంతాన్ని ధృవీకరించింది. దాదాపు నాలుగు వేల మంది వినియోగదారుల పేర్లు, మొబైల్ నంబర్లు, పుట్టిన తేదీలు అలాగే రుణ దరఖాస్తులకు సంబంధించిన సమాచారం సైబర్ నేరగాళ్ల చేతికి చిక్కినట్లు సమాచారం వెలువడింది.
అయితే, ఈ పరిణామాలపై బ్యాంకులు స్టాక్ మార్కెట్లకు సమాచారమివ్వడం వేరు, ప్రత్యక్షంగా బాధితులైన సాధారణ ఖాతాదారులకు వెంటనే స్పష్టతనివ్వడం వేరు అని ఇంటర్నెట్ ఫ్రీడం ఫౌండేషన్ వంటి పౌర హక్కుల సంస్థలు గట్టిగా చెపుతున్నాయి. ఈ పారదర్శకతా లోపం సాధారణ పౌరుల డిజిటల్ హక్కులను ప్రశ్నార్థకం చేస్తోంది.
సాంకేతిక భద్రత కోణంలో పరిశీలిస్తే, ఈ తరహా డేటా లీక్లు కేవలం ఒక సాంకేతిక లోపం మాత్రమే కాదని అర్థమవుతుంది. బ్యాంకింగ్ వ్యవస్థలు ఎంతటి పటిష్టమైన రక్షణ వలయాలను కలిగి ఉన్నప్పటికీ, సరైన ఎన్క్రిప్షన్ విధానాలు పాటించకపోవడం లేదంటే మూడవపక్షం మధ్యవర్తుల వద్ద భద్రతా ప్రమాణాలు లోపించడం వల్ల ఈ దుస్థితి తలెత్తుతోంది.
డార్క్వెబ్లో బహిర్గతమైన ఈ వ్యక్తిగత వివరాల ఆధారంగా సైబర్ నేరగాళ్లు మోసపూరిత కాల్స్ చేయడం, నకిలీ గుర్తింపులతో రుణాలు పొందడం లేదంటే ఫిషింగ్ దాడులకు పాల్పడే ప్రమాదం ఉంది. బ్యాంకులు తమ ప్రధాన కార్యకలాపాలకు ఎలాంటి విఘాతం కలగలేదని చెబుతున్నప్పటికీ, కస్టమర్ల గోప్యతకు భంగం వాటిల్లినప్పుడు ఆ సంస్థల జవాబుదారీతనం మరింత విస్తృతంగా ఉండాలి. సమాచార భద్రతలో జరిగే చిన్న పొరపాటు కూడా పౌరుల ఆర్థిక భద్రతను తీవ్రంగా దెబ్బతీస్తుంది.
డేటాను రక్షించాల్సిన చట్టబద్ధమైన బాధ్యత
భారతీయ చట్టాల ప్రకారం వినియోగదారుల డేటాను రక్షించాల్సిన చట్టబద్ధమైన బాధ్యత ప్రతి సేవారంగ సంస్థపై ఉంటుంది. సమాచార సాంకేతిక చట్టం నిబంధనల ప్రకారం డిజిటల్ సేవలను అందించే సంస్థలు తగిన భద్రతా ప్రమాణాలను పాటించడంలో విఫలమైతే కఠినమైన పరిణామాలు ఎదుర్కోవాల్సి వస్తుంది.
రాజ్యాంగం కల్పించిన వ్యక్తిగత స్వేచ్ఛ హక్కుకు ఈ రకమైన డేటా లీక్లు ప్రత్యక్ష భంగం కలిగిస్తాయి. ఈ నేపథ్యంలో డిజిటల్ పర్సనల్ డేటా ప్రొటెక్షన్ యాక్ట్, 2023 నిబంధనలను పూర్తిస్థాయిలో అమలు చేయడం అత్యంత కీలకంగా మారింది.
కేంద్ర ప్రభుత్వం ఈ చట్టాన్ని ఆచరణాత్మక సవాళ్లను దృష్టిలో ఉంచుకుని దశలవారీగా అమలు చేస్తోంది. తొలి దశలో భాగంగా నవంబర్ 14, 2025 తేదీన డేటా ప్రొటెక్షన్ బోర్డ్ ఆఫ్ ఇండియా ఏర్పాటు, సంస్థాగత విధివిధానాలు అమల్లోకి వచ్చాయి. ఆ తర్వాత నవంబర్ 14, 2026 తేదీ నాటికి కన్సెంట్ మేనేజర్స్ వ్యవస్థ నియంత్రణ రూపుదిద్దుకుంది.
భద్రతా రక్షణలు విఫలమైతే రూ.250 కోట్ల జరిమానా
న్నీ గోప్యతా నోటీసులు, భద్రతా రక్షణలు, డేటా బ్రీచ్ నివేదిక ప్రక్రియలు, పిల్లల డేటా రక్షణ ప్రమాణాలు పాటించాల్సిన ప్రధాన అనుపాలనా గడువు నిర్దేశించడమైనది. ఈ చట్టం కింద సంస్థలు తగిన భద్రతా రక్షణలను పాటించడంలో విఫలమైతే రెండు వందల యాభై కోట్ల రూపాయల వరకు గరిష్ట జరిమానా విధించే అవకాశం ఉంది.
అలాగే డేటా బ్రీచ్ సంభవించినప్పుడు సత్వరమే సమాచారాన్ని అందించడంలో అలసత్వం ప్రదర్శించే సంస్థలకు రెండు వందల కోట్ల రూపాయల వరకు జరిమానా పడుతుంది. కంపెనీలు కేవలం వాణిజ్య లాభాల ఆర్జనపైనే దృష్టి పెట్టకుండా, వినియోగదారుల సమాచార గోప్యతకు చట్టబద్ధమైన హామీనివ్వాలి.
బ్యాంక్ ఖాతాదారులు చేయాల్సినవి
సైబర్ ముప్పుల నుంచి రక్షించుకోవడానికి బ్యాంక్ ఖాతాదారులు లేదా వినియోగదారులు ఆన్లైన్ కార్యకలాపాలలో అత్యంత అప్రమత్తంగా వ్యవహరించాలి. బ్యాంకు ఖాతాలకు సంబంధించిన లావాదేవీల నోటిఫికేషన్లను ఎప్పటికప్పుడు పరిశీలించడంతోపాటు అనుమానాస్పద లింకులను క్లిక్ చేయకుండా ఉండాలి.
డిజిటల్ ఖాతాల భద్రత కోసం బలమైన పాస్వర్డ్లను అమర్చుకోవడంతోపాటు మల్టీఫాక్టర్ అథెంటిసిటీవిధానాన్ని తప్పనిసరిగా ఉపయోగించాలి. ఏదైనా చట్టపరమైన నోటీసులు లేదంటే ఖాతా పరిమితుల గురించి సమాచారం వస్తే నేరుగా అధికారిక బ్యాంక్ శాఖను సంప్రదించి ధృవీకరించుకోవాలి. ఆన్లైన్ సేవలను ఉపయోగించేటప్పుడు కేవలం అత్యవసరమైన సమాచారాన్ని మాత్రమే పంచుకోవాలి.
బ్యాంక్ వినియోగదారులు చేయకూడనివి
బ్యాంక్ సేవల వినియోగదారులు కొన్ని పొరపాట్లకు దూరంగా ఉండటం ద్వారా సైబర్ మోసాల నుంచి రక్షణ పొందవచ్చు. సోషల్ మీడియాలో కనిపించే అన్వెరిఫైడ్ పోస్టులను లేదా ఫార్వర్డ్ చేసిన మెసేజ్లను నమ్మి వ్యక్తిగత వివరాలను ఇతరులకు పంపకూడదు. ఓటీపీలు, పాస్వర్డ్లు, ఆర్థిక వివరాలను ఎవరితోనూ పంచుకోకూడదు.
బ్యాంకులు లేదా ప్రభుత్వ సేవల నుంచి వచ్చామని చెప్పే ఫోన్ కాల్స్కు వెంటనే స్పందించి గోప్యతా సమాచారాన్ని వెల్లడించకూడదు. అనుమానాస్పద కార్యకలాపాలు ఎదురైనప్పుడు ఆధారాలను తొలగించకుండా భద్రపరచాలి. డిజిటల్ ప్లాట్ఫారమ్లు సురక్షితమని భావించి అప్రమత్తతను కోల్పోకూడదు. ఈ సమగ్ర సవాళ్లను ఎదుర్కొనేందుకు బాధితులు వెంటనే సంబంధిత బ్యాంక్ గ్రీవెన్స్ ఆఫీసర్ను సంప్రదించాలి.
సైబర్ మోసాలు జరిగినప్పుడు జాతీయ సైబర్ క్రైమ్ హెల్ప్లైన్ నంబర్ 1930 లేదంటే అధికారిక పోర్టల్ ద్వారా ఫిర్యాదు చేయాలి. డిజిటల్ సౌలభ్యం అనేది ఎప్పుడూ పౌరుల గోప్యతకు, భద్రతకు ముప్పుగా మారకూడదు. పారదర్శకమైన విధానాలను అమలుచేయడం, బాధ్యతాయుతమైన ప్రవర్తనను అవలంబించడం ద్వారా మాత్రమే సురక్షితమైన డిజిటల్ సమాజాన్ని నిర్మించవచ్చు.
- డా. కట్కూరి ,సైబర్ & లీగల్ నిపుణుడు-
గమనిక: ఓపెన్ పేజీకి వ్యాసాలు, లెటర్లు పంపాల్సిన మెయిల్ ఐడీ [email protected]
రచయితలు ‘వెలుగు’ కు మాత్రమే పంపుతున్నామని హామీ తప్పనిసరి రాయాలి. స్వీయ రచన అయి ఉండాలి.రచన 700 పదాలకు మించరాదు.