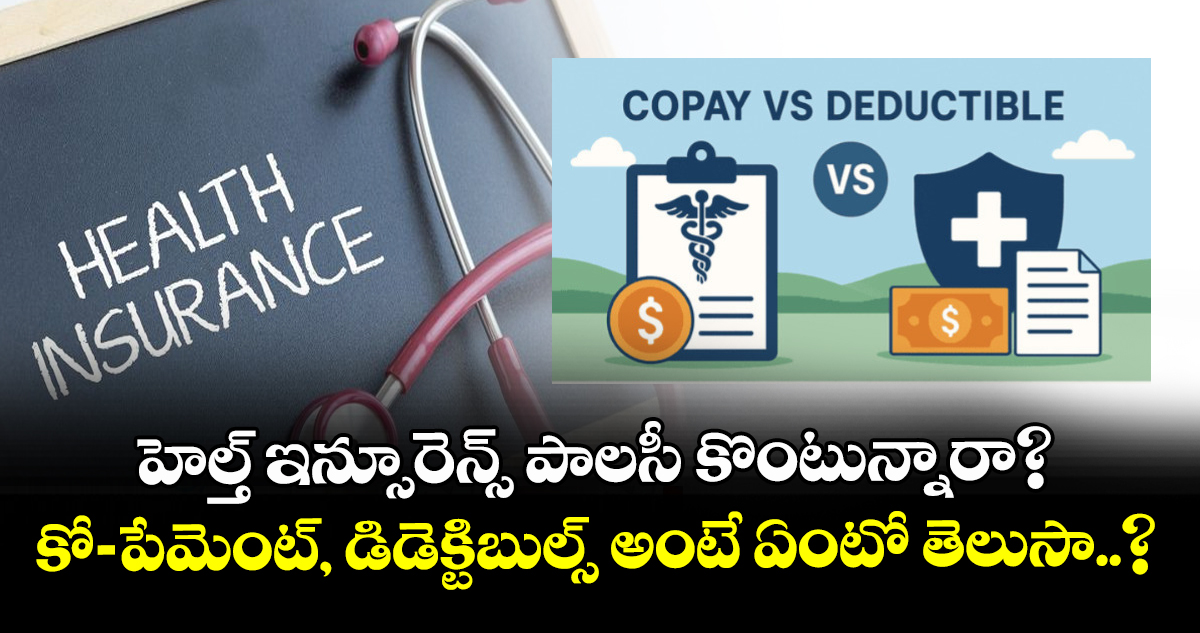
హెల్త్ ఇన్సూరెన్స్ రంగంలో ప్రస్తుతం కో-పేమెంట్, డిడెక్టిబుల్స్ అనే అంశాలు తీవ్ర చర్చనీయాంశంగా మారాయి. రిటైల్ హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్లపై తప్పనిసరిగా 10 శాతం కో-పేమెంట్ విధించే అంశాన్ని జనరల్ ఇన్సూరెన్స్ కౌన్సిల్ పరిశీలిస్తున్నట్లు వార్తలు వస్తున్నాయి. అసలు ఈ నిబంధనలు ఎలా పనిచేస్తాయి, వీటి వల్ల పాలసీహోల్డర్లకు ఉండే లాభనష్టాలు ఏమిటో స్పష్టంగా తెలుసుకుందాం రండి...
మొదటగా.. కో-పేమెంట్ అంటే పాలసీదారు తన క్లెయిమ్ మొత్తంలో నిర్ణీత శాతాన్ని స్వయంగా చెల్లించడం. ఉదాహరణకు హాస్పిటల్ బిల్లు రూ.2 లక్షల వస్తే క్లెయిమ్పై 10 శాతం కో-పేమెంట్ ఉంటే.. పాలసీదారు బిల్లులో రూ.20వేలు భరించాలి. మిగతా రూ. లక్షా 80వేలను ఇన్సూరెన్స్ కంపెనీ చెల్లిస్తుంది. ఇక డిడెక్టిబుల్ అనేది కవరేజ్ ప్రారంభం కావడానికి ముందే పాలసీహోల్డర్ భరించాల్సిన ఒక ఫిక్స్డ్ మొత్తం. ఉదాహరణకు రూ.50వేలు వార్షిక డిడెక్టిబుల్ ఉన్న పాలసీలో.. మొదటి రూ.50వేల ఖర్చును పాలసీదారులే చెల్లించాల్సి ఉంటుంది.
ఈ రెండు నిబంధనలు కూడా ఫైనాన్షియల్ రిస్క్ను ఇన్సూరెన్స్ సంస్థ, పాలసీదారు పంచుకునేలా చేస్తాయి. దీనివల్ల ప్రీమియంలు 40 నుంచి 50 శాతం వరకు తగ్గుతాయని నిపుణులు చెబుతున్నారు. అయితే ఈ క్లాజులు ఎలా వర్తిస్తాయనేది చాలా ముఖ్యం. డిడెక్టిబుల్స్ కొన్నిసార్లు ప్రతి క్లెయిమ్కు విడివిడిగా వర్తిస్తే, మరికొన్నిసార్లు వార్షిక అగ్రిగేట్ ప్రాతిపదికన వర్తిస్తాయి. అదే కో-పేమెంట్ అయితే ప్రతి క్లెయిమ్పైనా వర్తిస్తుంది. దీనివల్ల పెద్ద క్లెయిమ్లు వచ్చినప్పుడు పాలసీహోల్డర్ల జేబుపై భారం విపరీతంగా పెరుగుతుంది.
ఎవరు ఈ పాలసీలను ఎంచుకోవాలనే దానిపై స్పష్టత ఉండాలి. యువకులు, ఆరోగ్యంగా ఉండేవారు సాధ్యమైనంతవరకు ఈ క్లాజులు లేని సాధారణ పాలసీలను తీసుకోవడం బెస్ట్. అయితే వృద్ధులు, దీర్ఘకాలిక వ్యాధులు ఉన్నవారికి అధిక ప్రీమియంల నుంచి ఉపశమనం పొందడానికి ఈ నిబంధనలు ఉపయోగపడతాయి. కాబట్టి కొత్త పాలసీ తీసుకునే ముందు ఇన్సూరెన్స్ రూల్స్ క్షుణ్ణంగా చదవడం, భవిష్యత్ అవసరాల కోసం ఒక అత్యవసర నిధిని ఏర్పాటు చేసుకోవడం చాలా ముఖ్యం. గుడ్డిగా తెలిసిన ఏజెంట్ చెప్పాడని కొనుక్కుంటే.. నిజంగా ఇన్సూరెన్స్ అవసరం వచ్చినరోజున ఆర్థిక ఇబ్బందులు ఎదుర్కోవాల్సి ఉంటుందని మర్చిపోకండి.