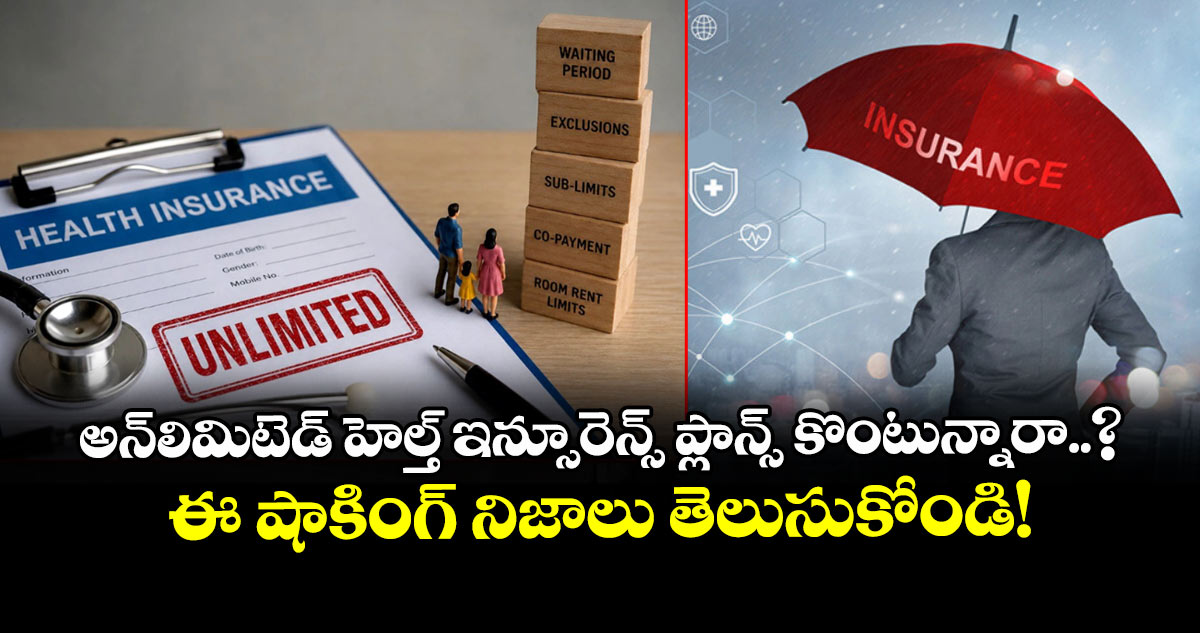
అన్లిమిటెడ్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్ అనగానే.. ఆస్పత్రి ఖర్చులు ఎంతైనా సరే ఇన్సూరెన్స్ కంపెనీయే పూర్తిగా భరిస్తుందని చాలా మంది పొరపడుతుంటారు. పెద్ద అనారోగ్య సమస్యలు, దీర్ఘకాలిక వైద్య చికిత్సల సమయంలో ఈ ప్లాన్లు ఆర్థికంగా మంచి రక్షణ కల్పిస్తాయనే మాట వాస్తవమే. కానీ.. 'అన్లిమిటెడ్' అనే ఫీచర్ కేవలం అర్హత ఉన్న ఆసుపత్రి ఖర్చులకే వర్తిస్తుంది తప్ప, పాలసీలో ఉండే ప్రతి ప్రయోజనానికీ కాదని గమనించాలి పాలసీ హోల్డర్లు. ఈ ప్లాన్లు తీసుకునేటప్పుడు పాలసీదారులు కొన్ని కీలక విషయాలపై కచ్చితంగా స్పష్టత కలిగి ఉండాలి అవేంటంటే..
రకరకాల అన్లిమిటెడ్ ప్లాన్లు:
ఈ అన్లిమిటెడ్ ప్లాన్లను ప్రధానంగా మూడు రకాలుగా వర్గీకరించవచ్చు.
1. అన్లిమిటెడ్ రెస్టోరేషన్ బెనిఫిట్: దీనిలో పాలసీదారుడు ఆసుపత్రి ఖర్చుల కోసం తనకు ఇచ్చిన సమ్ ఇన్ష్యూర్డ్ మొత్తాన్ని పూర్తిగా వాడేసి ఖాళీ చేస్తే.. అదే పాలసీ సంవత్సరంలో తదుపరి క్లెయిమ్ల కోసం ఇన్సూరెన్స్ కంపెనీ మళ్లీ కవర్ను పునరుద్ధరిస్తుంది.
2. అన్లిమిటెడ్ సమ్ ఇన్ష్యూర్డ్: ఈ విధానంలో ముందే నిర్ణయించిన సమ్ ఇన్ష్యూర్డ్ పరిమితి లేకుండానే అర్హత ఉన్న ఆసుపత్రి ఖర్చులన్నీ కవర్ అవుతాయి.
3. జీవితకాలంలో ఒకసారి అన్లిమిటెడ్ సమ్ ఇన్ష్యూర్డ్: ఇది కేవలం జీవితకాలంలో ఒకసారి మాత్రమే చాలా ఎక్కువ ఖర్చయ్యే వైద్య చికిత్సల కోసం వర్తిస్తుంది.
నిబంధనలు, పరిమితులు:
హాస్పిటలైజేషన్ ఖర్చులు అన్లిమిటెడ్గా ఉన్నప్పటికీ.. కొన్ని ప్రత్యేక ప్రయోజనాలు మాత్రం పరిమితంగానే ఉంటాయి. శాశ్వత మినహాయింపులు, వెయిటింగ్ పీరియడ్స్, చెల్లించని ఖర్చులు వంటి సాధారణ పాలసీ షరతులు అన్లిమిటెడ్ ప్లాన్లకూ వర్తిస్తాయి. రూమ్ రెంట్ లిమిట్స్, కో-పే నిబంధనలు, కొన్ని నిర్దిష్ట వ్యాధులపై ఉండే క్యాపింగ్స్ యథావిధిగా ఉంటాయి. వీటికోసం మనం సొంతంగా డబ్బులు చెల్లించాల్సి వస్తుంది.
రూమ్ ఎంపికలో మెలకువలు:
అనుమతించిన దానికంటే ఖరీదైన రూమ్ను ఎంచుకుంటే.. ఫార్మసీ, కన్జూమబుల్స్, ఇంప్లాంట్స్, డయాగ్నొస్టిక్స్ మినహా మిగతా ఆసుపత్రి ఛార్జీలపై దామాషా పద్ధతిలో కోత పడుతుంది. కొన్ని బేసిక్ ప్లాన్లైతే జనరల్ వార్డ్ కంటే మెరుగైన రూమ్ తీసుకుంటే మొత్తం క్లెయిమ్పై 20 నుంచి 50 శాతం వరకు కో-పే విధిస్తాయి. అంతేకాదు పాలసీకి అదనంగా తీసుకునే యాడ్-ఆన్ బెనిఫిట్స్కు కూడా నిర్దిష్ట పరిమితులు ఉంటాయి. ఉదాహరణకు.. అంతర్జాతీయ కవరేజీకి రూ. 5 కోట్లు, క్రిటికల్ ఇల్నెస్ లేదా యాక్సిడెంట్ బెనిఫిట్స్కు రూ.50 లక్షల వరకు మాత్రమే పరిమితి ఉంటుంది.
పాలసీ కొనే ముందు ఏం గమనించాలి?
ఏదైనా అన్లిమిటెడ్ హెల్త్ ఇన్సూరెన్స్ ప్లాన్ తీసుకునే ముందు రూమ్ అర్హత ఏంటి, సిటీ ప్రైసింగ్ ఎలా ఉంది, వేరే నగరానికి వెళ్తే ప్రీమియం మారుతుందా అనే విషయాలను చెక్ చేసుకోవాలి. మార్కెటింగ్ బ్రోచర్లను గుడ్డిగా నమ్మకుండా, కస్టమర్ ఇన్ఫర్మేషన్ షీట్ను క్షుణ్ణంగా చదవడం మంచిది. ఏడాదిలో వైద్య చికిత్సలు అవసరమవుతాయని భావిస్తేనే ఇలాంటి అన్లిమిటెడ్ ప్లాన్లు తీసుకోవడం సరైన నిర్ణయం అవుతుంది. సరిపడా సమ్ ఇన్ష్యూర్డ్, రెస్టోరేషన్ ఫీచర్ ఉన్న సాధారణ స్టాండర్డ్ ప్లాన్లు కూడా చాలావరకు సరిపోతాయి. ఏజెంట్లు చెప్పుడు మాటలు విని పాలసీలు కొనటం మానేసి మీ అవసరం ఏంటి, అసలు కొంటున్న పాలసీ మీకు ఏఏ ప్రయోజనాలను ఇస్తుంది అనే వివరాలను క్లారిటీగా కనుక్కునే ఇన్సూరెన్స్ ప్లాన్స్ కొనుక్కోండి. మరీ ముఖ్యంగా కోపే, డిడక్టబుల్స్పై కన్నేయండి.