- 750 పైనే ఉంటేనే ప్రాధాన్యం
- 650 లోపు ఉంటే అవకాశాలకు గండి
- బ్యాంకింగ్, ప్రైవేట్ ఫైనాన్స్, లోన్ కంపెనీల పాలసీ
- హైదరాబాద్లోనూ అభ్యర్థులకు చిక్కులు
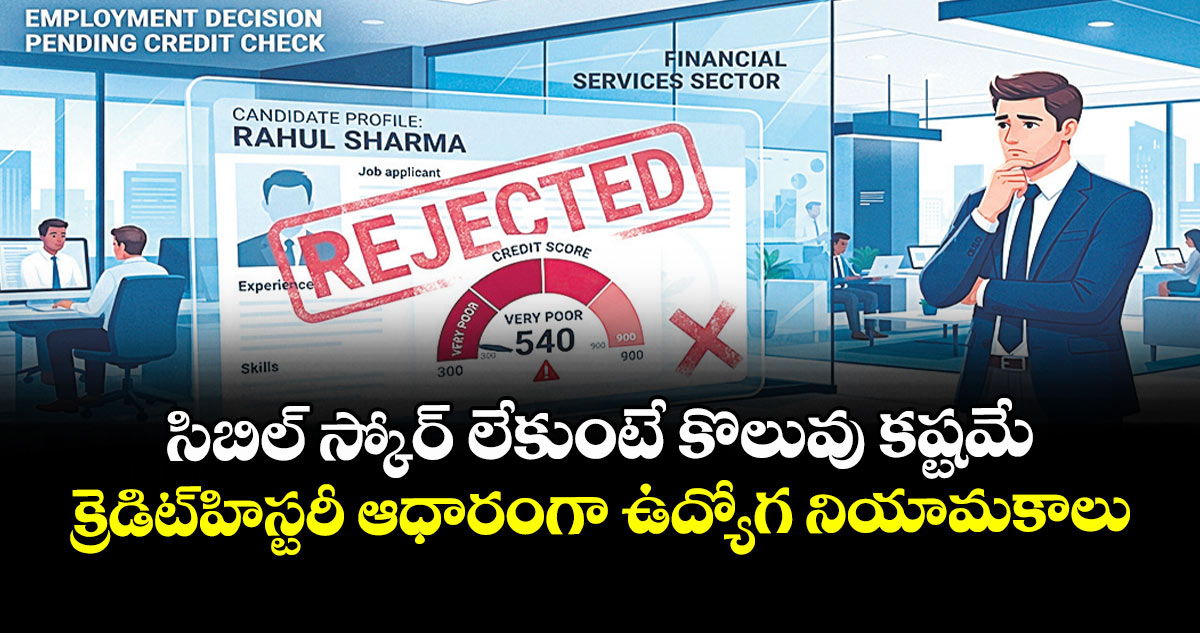
హైదరాబాద్ సిటీ, వెలుగు: ఉద్యోగం సాధించాలంటే చదువు, అనుభవం, నైపుణ్యాలు ఉంటే సరిపోతుందనుకునే రోజులు పోయాయి. ముఖ్యంగా బ్యాంకింగ్, ప్రైవేట్ ఫైనాన్స్, ఫైనాన్షియల్సంస్థల్లో ఉద్యోగాల కోసం ప్రయత్నిస్తున్న వారికి ఇప్పుడు సిబిల్ స్కోర్ కూడా కీలకమే..గతంలో తీసుకున్న పర్సనల్లోన్లు, క్రెడిట్ కార్డుల బకాయిలు, ఈఎంఐల చెల్లింపులు ఆలస్యమైతే, వాటి ప్రభావం ఉద్యోగావకాశాలపై పడుతోంది. హైదరాబాద్లోని పలు ప్రైవేట్ బ్యాంకులు, ఫైనాన్స్ సంస్థల్లో ఉద్యోగాలకు ప్రయత్నిస్తున్న కొందరు అభ్యర్థులను వారి క్రెడిట్హిస్టరీ ఆధారంగా రిజెక్ట్చేస్తున్నారు. కంపెనీల ఫైనాన్స్ డైరెక్టర్లు లేదా ట్రెజరీ హెడ్స్ వంటి పెద్ద నిర్ణయాలు తీసుకునే స్థాయి ఉద్యోగాలకు కూడా ఇదే రూల్ను వర్తింపజేస్తున్నారు.
ఎందుకు ఇలా?
ప్రస్తుతం బ్యాంకింగ్, ఫైనాన్స్, ఐటీ రంగాలు కూడా అభ్యర్థుల నమ్మకత్వాన్ని, ఫైనాన్షియల్డిసిప్లిన్ను అంచనా వేయడానికి బ్యాక్గ్రౌండ్ వెరిఫికేషన్ లో భాగంగా క్రెడిట్ స్కోర్ తనిఖీ చేస్తున్నాయి. మీ స్కోర్ ప్రతికూలంగా ఉంటే మీరు జాబ్ మీద ఆశ వదులుకోవాల్సిందే. సొంత అప్పులనే సకాలంలో చెల్లించలేని వ్యక్తి, బ్యాంకింగ్ రంగంలో కస్టమర్ల డబ్బును ఎలా మేనేజ్ చేయగలరనే అనుమానం వారు ఇలా చేయడానికి కారణమవుతోంది. అలాగే, తీవ్రమైన అప్పుల్లో ఉన్న ఉద్యోగులు తప్పుడు మార్గాల్లోకి వెళ్తారని, లేదా మోసాలకు పాల్పడే అవకాశం ఉంటుందని భావిస్తున్నాయి. మంచి క్రెడిట్ స్కోర్ అనేది అభ్యర్థి బాధ్యతాయుతమైన ప్రవర్తనకు నిదర్శనమని అది లేనిది, జాబ్ ఇచ్చి రిస్క్తీసుకోలేమని అనుకుంటున్నాయి.
ఎంత స్కోర్ఉంటే మంచిది...
సాధారణంగా సిబిల్ స్కోర్ 300 నుంచి 900 మధ్య ఉంటుంది. 750 నుంచి 900 వరకు ఉంటే ఎక్సలెంట్అని, 700 నుంచి 749 వరకు ఉంటే గుడ్అని, 650 నుంచి 699 మధ్య ఉంటే యావరేజ్గా, 550 నుంచి 649 మధ్య ఉంటే పూర్అని, 550 లోపు ఉంటే వెరీ పూర్క్రెడిట్ స్టోర్గా పేర్కొంటారు. అయితే ఇవి సాధారణ క్రెడిట్ స్కోర్ స్థాయి మాత్రమే కానీ, ఉద్యోగాలకు వర్తించే లెక్కలు వేరేలా ఉంటాయి. ప్రస్తుతం ప్రైవేట్ బ్యాంకులు, ఎన్బీఎఫ్సీలు, ఫైనాన్స్ సంస్థలు తమ ఇంటర్నల్పాలసీల ఆధారంగా నిర్ణయాలు తీసుకుంటున్నాయి. కొన్ని సంస్థలు750 పైన స్కోర్ కోరుకుంటుండగా, మరికొన్ని సంస్థలు స్కోర్తోపాటు గతంలో లోన్లు చెల్లించని పరిస్థితులు, పెండింగ్లోన్లు, క్రెడిట్హిస్టరీలో ప్రతికూల వివరాల ఆధారంగా ఉద్యోగాలు ఇవ్వాలా వద్దా అన్నది డిసైడ్చేస్తున్నాయి.
750 కంటే ఎక్కువే ఉండాలట..
బెంగళూరుకు చెందిన క్రెడ్ సంస్థ వ్యవస్థాపకుడు కునాల్ షా తమ సంస్థలో ఉద్యోగాలు కావాలనుకునే వారి క్రెడిట్స్కోర్750 లేదా అంతకంటే ఎక్కువ ఉండాలని 2025 ఫిబ్రవరిలో వెల్లడించారు. క్రెడిట్ హిస్టరీ లేని యువ అభ్యర్థులకు స్కోర్ సాధించేందుకు మూడు నెలల టైం ఇస్తామని ప్రకటించారు. అయితే ఇది ఆ సంస్థ స్పెషల్పాలసీ మాత్రమే. అన్ని ప్రైవేట్ ఫైనాన్స్ సంస్థలు ఇదే రూల్ఫాలో కావడం లేదు. మరోవైపు కొన్ని ప్రైవేట్ బ్యాంకులు కొన్నేండ్ల నుంచే ఉద్యోగ నియామకాల్లో క్రెడిట్ హిస్టరీని పరిశీలిస్తున్నాయి. ముఖ్యంగా అకౌంట్హోల్డర్ల డబ్బు, లోన్ల మంజూరు, ఆర్థిక లావాదేవీలతో సంబంధమున్న ఉద్యోగాల్లో క్రెడిట్స్కోర్కు ప్రాధాన్యం ఇస్తున్నాయి.
ప్రభుత్వ బ్యాంకుల్లోనూ ఇదే పరిస్థితి
కేంద్ర ఆర్థిక శాఖ 2026 మార్చి 17న రాజ్యసభలో వెల్లడించిన వివరాల ప్రకారం..2023–24 నుంచి 2026 ఫిబ్రవరి వరకు ఐబీపీఎస్ ద్వారా ఎంపికైన 20 మంది అభ్యర్థుల నియామకాలు సిబిల్ లేదా లోన్ల చెల్లింపులు సరిగ్గా లేని కారణంగా రద్దయ్యాయి. వీరిలో ఎస్బీఐకి ఎంపికైన వారు 11 మంది ఉన్నారు. పంజాబ్ నేషనల్ బ్యాంకులో నలుగురు, బ్యాంక్ ఆఫ్ బరోడాలో ఇద్దరు, సెంట్రల్ బ్యాంక్ ఆఫ్ ఇండియాలో ఇద్దరు, యూనియన్ బ్యాంకులో ఒకరు ఉన్నారు. గతంలో ఐబీపీఎస్ 650 కనీస స్కోర్ నిబంధన పెట్టినప్పటికీ 2024–25 నియామక ప్రక్రియ నుంచి ఆ రూల్తొలగించింది. ప్రస్తుతం కనీస క్రెడిట్ స్కోర్ను సంబంధిత బ్యాంకులే నిర్ణయిస్తున్నాయి. ఇది ఉద్యోగానికి దరఖాస్తు చేసుకోవడానికి ముందస్తు అర్హత కాదు. ఉద్యోగంలో చేరే టైంలో చూసే లెక్క అని అర్థం చేసుకోవాలి. అయితే, కొందరు కొన్ని అనివార్య పరిస్థితుల్లో చెల్లింపులు చేయరని, అందులో వైద్యావసరాలు, కుటుంబ సమస్యలు ఉంటాయని, అటువంటి వారిని పరిస్థితిని పరిగణనలోకి తీసుకోవాలని కోరుతున్నారు.
క్రెడిట్ స్కోర్ పెంచే సంస్థలూ ఉన్నయ్
కొందరు బిల్లులు కరెక్ట్గా కట్టినా కొన్ని సార్లు క్రెడిట్ స్కోర్ తక్కువగానే చూపిస్తుంది. అలాగే, మరికొందరు చిన్న చిన్న తప్పుల వల్ల క్రెడిట్ స్కోర్ తగ్గుతుంది. దీన్ని నివారించడానికి ప్రత్యేకంగా కొన్ని సంస్థలు పని చేస్తుంటాయి. క్రెడిట్ స్కోర్ సరిచేయడానికి, మెరుగుపరచడానికి సహాయం చేస్తాయి. వీటిని క్రెడిట్ రిపేర్ ఏజెన్సీలు అని కూడా అంటారు. ఈ కంపెనీలు క్రెడిట్ బ్యూరోల నుంచి క్రెడిట్ రిపోర్ట్ తెప్పించుకుని పరిశీలిస్తాయి. చాలాసార్లు బ్యాంకులు తప్పుడు సమాచారాన్ని బ్యూరోలకు పంపుతాయి. ఉదాహరణకు మీరు లోన్ పూర్తిగా కట్టేనా ఇంకా అన్పెయిడ్ అని చూపించడం, మీ పేరుపై వేరొకరి లోన్ అకౌంట్ తప్పుగా లింక్ అవ్వడం వంటి అంశాలు ఉన్నాయా అని వెతుకుతాయి. ఇలాంటి తప్పులపై ఈ ఏజెన్సీలు కస్టమర్ తరఫున ఆన్లైన్ డిస్ప్యూట్స్ ఫైల్ చేసి, ఫాలో-అప్ చేసి తొలగిస్తాయి. పాత బకాయిలు లేదా సెటిల్మెంట్ వివాదాలు ఉన్నప్పుడు, సదరు బ్యాంకు లేదా రికవరీ ఏజెంట్లతో మాట్లాడి వన్-టైమ్ సెటిల్మెంట్ లేదా క్లోజర్ లెటర్ వచ్చేలా చేస్తాయి. మీ అప్పులను ఎలా తగ్గించుకోవాలి? క్రెడిట్ కార్డ్ వినియోగం ఎంత శాతం ఉంచాలి? భవిష్యత్తులో స్కోర్ ఎలా స్థిరంగా ఉంచుకోవాలో ఒక ప్లాన్ రూపొందించి ఇస్తాయి.
తీసెయ్యడం కరెక్టే : మద్రాస్ హైకోర్టు
ఎస్బీఐలో సర్కిల్ బేస్డ్ ఆఫీసర్ ఉద్యోగానికి ఎంపికైన ఓ అభ్యర్థి గతంలో తీసుకున్న లోన్ల చెల్లింపుల్లో విఫలమవడంతో ఆయన నియామకాన్ని బ్యాంకు రద్దు చేసింది. దీనిపై ఆయన మద్రాస్ హైకోర్టును ఆశ్రయించగా 2025 జూన్ 2న న్యాయస్థానం బ్యాంకు నిర్ణయాన్ని సమర్థించింది. బ్యాంకు ఉద్యోగులు ప్రజల డబ్బుతో వ్యవహరిస్తారు కాబట్టి ఆర్థిక క్రమశిక్షణ అవసరమని స్పష్టం చేసింది.
650 స్కోర్ ఉందని రిజెక్ట్ చేశారు..
నేను ఓ ప్రముఖ సంస్థలో ఉద్యోగానికి దరఖాస్తు చేశాను. ఎగ్జామ్, ఇంటర్వ్యూ అన్నీ క్లియర్చేశాను. అయితే, నేను సెలెక్ట్అయ్యానని సంతోషపడుతుండగా..నా సిబిల్స్కోర్ 650 ఉందన్న కారణంగా రిజెక్ట్ చేశారు. గతంలో ఫైనాన్స్ సంస్థలో పనిచేయాలంటే నార్మల్ గా ఉద్యోగ అర్హతలతో పాటు సిబిల్ స్కోర్ ను కూడా చూసేవారు. లోన్ల చెల్లింపులు సరిగ్గా లేవని అందుకే రిజెక్టు చేస్తున్నట్లు చెప్పారు. నేను ఏఏ పరిస్థితుల్లో కట్టలేకపోయాను అన్నది వారు పరిగణలోకి తీసుకోవడం లేదు. - శ్రీకాంత్, బండ్లగూడ