ప్రతి నెలా క్రెడిట్ కార్డ్ బిల్లు కడుతున్నప్పటికీ.. అవుట్స్టాండింగ్ బ్యాలెన్స్ మాత్రం ఏమాత్రం తగ్గడం లేదా? మీరు క్రెడిట్ కార్డ్ బిల్లు చెల్లించేటప్పుడు కేవలం 'మినిమం అమౌంట్ డ్యూ' మాత్రమే చెల్లిస్తున్నట్లయితే.. అసలు సమస్య అక్కడే మొదలవుతుంది. చూడటానికి ఎంతో సౌకర్యంగా అనిపించే ఈ చిన్న పేమెంట్ విధానం.. రాను రాను మిమ్మల్ని భారీ అప్పుల ఊబిలోకి నెట్టేస్తుందని తెలుసా. దీని వెనుక జరిగే అసలు మోసం ఏమిటో ఇప్పుడు వివరంగా తెలుసుకుందాం..
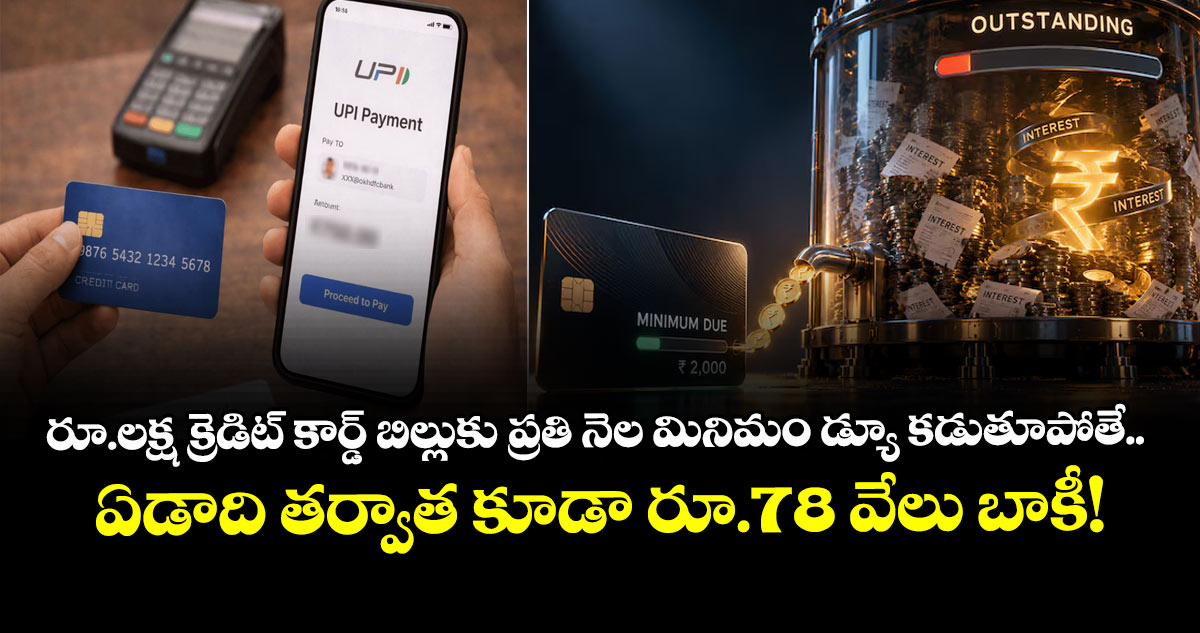
క్రెడిట్ కార్డ్ బిల్లులో కేవలం కనీస మొత్తం చెల్లించినప్పుడు.. మీరు కట్టే డబ్బులో ఎక్కువ ఫైనాన్స్ ఛార్జీలు, GST కవర్ చేయడానికి మాత్రమే సరిపోతుంది. అసలు అప్పు మాత్రం చాలా స్వల్పంగా మాత్రమే తగ్గుతుంది. ఉదాహరణకు మీ క్రెడిట్ కార్డ్ బకాయి రూ.లక్ష అనుకుందాం. రూల్స్ ప్రకారం కేవలం మినిమం డ్యూ మాత్రమే కట్టే వ్యక్తి ఒక ఏడాదిలో సుమారు రూ.69వేల 160 వరకు వడ్డీ రూపంలోనే చెల్లిస్తాడు. కానీ ఇందులో దాదాపు రూ.47వేల 630 కేవలం వడ్డీలు, ట్యాక్సులకే పోతుంది. కేవలం రూ.21వేల 530 మాత్రమే అసలు నుంచి తగ్గుతుంది. అంటే ఏడాదికి దాదాపు రూ.69 వేలు కట్టినప్పటికీ.. మీ అసలు బకాయి మాత్రం ఇంకా రూ.78వేల 470 పైనే ఉంటుంది.
ఇది కాకుండా మరో పెద్ద నష్టం కూడా ఉంది. బిల్లును పూర్తిగా చెల్లించకపోవడం వల్ల క్రెడిట్ కార్డులపై లభించే వడ్డీ లేని గడువు పూర్తిగా రద్దవుతుంది. రిజర్వు బ్యాంక్ రూల్స్ ప్రకారం పాక్షికంగా బిల్లు చెల్లిస్తే.. పాత బకాయిపైనే కాకుండా కొత్తగా చేసే లావాదేవీలపై కూడా షాపింగ్ కోసం వాడిన తేదీ నుంచే 3.5 శాతం నుంచి 4 శాతం వరకూ నెలవారీ వడ్డీ పడటం మొదలవుతుంది. దీనివల్ల మీ అప్పు మీకు తెలియకుండానే వేగంగా పెరిగిపోతుంది.
అందుకే ఆర్థిక నిపుణులు ఒక ముఖ్యమైన హెచ్చరిక చేస్తున్నారు. అత్యవసర పరిస్థితుల్లో ఒకట్రెండు సార్లు మినిమం డ్యూ కట్టడం వేరు, ప్రతినెలా దానినే నమ్ముకోవడం వేరు. ప్రతినెలా క్రమం తప్పకుండా డబ్బు కడుతున్నా బకాయి మాత్రం అస్సలు తగ్గకపోవడం, జీతం సరిపోక నిత్యవసర ఖర్చులకూ కార్డును వాడటం వంటి లక్షణాలు కనిపిస్తే వెంటనే అప్రమత్తం కావాలి. అప్పుడే ఆ క్రెడిట్ కార్డ్ కేవలం ఒక పేమెంట్ టూల్ లా కాకుండా.. అత్యంత ఖరీదైన అప్పుల ఊబిగా మారిపోయిందని అర్థం చేసుకోవాలి.
ALSO READ : మెర్క్యూరీ నుంచి నిజమైన బంగారం తయారు చేసిన అమెరికా కంపెనీ..
ఈ సమస్య నుంచి బయటపడటానికి క్రెడిట్ కార్డ్ బకాయిలను తక్కువ వడ్డీ ఉండే పర్సనల్ లోన్ లాంటి ఆప్షన్స్ వైపు మళ్లించడం ఒక బెటర్ ప్లాన్ అని నిపుణులు సూచిస్తున్నారు. ఏది ఏమైనప్పటికీ..'ఈ నెల మినిమం డ్యూ చెల్లించగలనా?' అని మాత్రమే కాకుండా.. 'నా అప్పు నిజంగానే తగ్గుతుందా?'.. ఈ అప్పు ఎప్పటికీ తీరుతుంది? అనే ప్రశ్నలను ప్రతి ఒక్కరూ తమను తాము వేసుకోవడం చాలా ముఖ్యం. అందుకే ప్రతి నెల కార్డు బిల్లు రాగానే దానిని పూర్తిగా చెల్లించటం అలవాటు చేసుకోండి. కట్టలేనంతగా కార్డులను వాడటం తీరా బిల్లులు వచ్చాక మినిమం డ్యూ కట్టి అప్పును పెంచుకోవటం లాంటి తప్పులు చేయెుద్దని నిపుణులు సూచిస్తున్నారు.