డిజిటల్ వ్యవస్థల విస్తరణకు అనుగుణంగా పౌరుల భద్రత, సంస్థల బాధ్యత, నియంత్రణా ప్రమాణాలు కూడా బలోపేతం కావాలి. అక్టోబరు 17, 2025న ఓ వృద్ధ దంపతుల ఫిర్యాదు ఆధారంగా సుప్రీంకోర్టు డిజిటల్ అరెస్టులపై సుమోటోగా విచారణ చేపట్టింది. సీబీఐ, ఈడీ, న్యాయాధికారులమంటూ ఫోన్, వీడియో కాల్స్ ద్వారా బెదిరించిన మోసగాళ్లు.. సుప్రీంకోర్టు నకిలీ ఉత్తర్వులు చూపించి వారినుంచి సుమారు రూ.1.06 కోట్లు కాజేశారు.
అక్టోబరు 29, 2026న జరిగిన విచారణలో ఆర్థిక సంస్థలు తగిన జాగ్రత్తలు తీసుకోవడంలో లేదా మోసాన్ని నివేదించడంలో విఫలమైన కారణంగా నష్టం జరిగిందని తేలితే, బాధితులకు కోల్పోయిన మొత్తానికి తగ్గకుండా పరిహారం చెల్లించే నిబంధనలు ఆర్బీఐ మార్గదర్శకాల్లో ఉండాలని సుప్రీంకోర్టు స్పష్టం చేసింది. వాట్సాప్ వంటి డిజిటల్ వేదికలు కూడా డిజిటల్ అరెస్టులు, సంబంధిత సైబర్ నేరాల నివారణకు చేపట్టదలచిన చర్యలను సుప్రీంకోర్టుకు తెలియజేయడంతోపాటు, కేంద్ర హోంశాఖ పరిధిలోని ఇండియన్ సైబర్ క్రైమ్ కోఆర్డినేషన్ సెంటర్ (ఐ4సీ)కి సమర్పించాలని ఆదేశించింది.
2015లో ప్రారంభమైన డిజిటల్ ఇండియాతో ఆర్థిక లావాదేవీలు, ప్రభుత్వ సేవలు వేగంగా డిజిటల్ రూపం సంతరించుకున్నాయి. సైబర్ మోసాలూ భారీగా పెరిగాయి. కేంద్ర హోంశాఖ గణాంకాల ప్రకారం, నేషనల్ సైబర్ క్రైమ్ రిపోర్టింగ్ పోర్టల్లో 2021లో 2.63 లక్షల ఆర్థిక మోసాల ఫిర్యాదులు నమోదుకాగా 2025 నాటికి ఆ సంఖ్య దాదాపు తొమ్మిది రెట్లు పెరిగి 24.03 లక్షలకు చేరింది. ఆ ఏడాది మోసాల విలువ రూ.22,495 కోట్లుగా నమోదైంది. కృత్రిమ మేధ వేగంగా విస్తరిస్తున్న నేపథ్యంలో నకిలీ స్వరాలు, డీప్ఫేక్ వీడియోల ద్వారా సైబర్ నేరాలు మరింత పెరిగే అవకాశం ఉంది.
32.08 లక్షల తొలిదశ మ్యూల్ ఖాతాలు
ఆర్బీఐ ఇప్పటికే ద్వంద్వ ధ్రువీకరణ, లబ్ధిదారుడి పేరు నిర్ధారణ, లావాదేవీలపై పరిమితులు వంటి ముందుజాగ్రత్త చర్యలను అమలుచేస్తోంది. మోసగాళ్లు దొంగిలించిన సొమ్మును తరలించేందుకు ఇతరుల పేర్లతో తెరిపించే లేదా అద్దెకు తీసుకునే మ్యూల్ ఖాతాలను గుర్తించేందుకు ఆర్బీఐ ఇన్నోవేషన్ హబ్ రూపొందించిన కృత్రిమ మేధ ఆధారిత మ్యూల్హంటర్.ఏఐ సాధనాన్ని బ్యాంకులు ఉపయోగించవచ్చు. బ్యాంకు ఖాతాల లావాదేవీల నమూనాలను విశ్లేషించి, మ్యూల్ ఖాతాలుగా ఉపయోగిస్తున్న లేదా అలా మారే అవకాశం ఉన్న ఖాతాలను గుర్తించడంలో ఇది సహాయపడుతుంది.
ఐ4సీ నిర్వహిస్తున్న సస్పెక్ట్ రిజిస్ట్రీ ద్వారా జూన్ 2026 నాటికి 32.08 లక్షల తొలిదశ మ్యూల్ ఖాతాల వివరాలను భాగస్వామ్య సంస్థలతో పంచుకున్నారు. వీటి ఆధారంగా రూ.25,698 కోట్ల విలువైన అనుమానాస్పద లావాదేవీలను తిరస్కరించినట్లు హోంశాఖ తెలిపింది. మరిన్ని బ్యాంకులు, చెల్లింపు సేవల సంస్థలను ఈ సమాచార వ్యవస్థలో భాగస్వాములుగా చేర్చి, అనుమానాస్పద ఖాతాల వివరాలను ఎప్పటికప్పుడు పంచుకునేలా దీన్ని పటిష్టం చేయాలి.
ఆర్బీఐ కీలక మార్పులు
బ్యాంకుల బాధ్యత విషయంలోనూ ఆర్బీఐ కీలక మార్పులు చేసింది. 2027 జనవరి 1 నుంచి అమల్లోకి రానున్న సవరించిన మార్గదర్శకాల ప్రకారం.. బ్యాంకు నిర్లక్ష్యం వల్ల మోసం జరిగితే కస్టమర్కు ఎలాంటి బాధ్యత ఉండదు. థర్డ్ పార్టీ వ్యవస్థలో లోపం వల్ల మోసం జరిగితే ఐదు క్యాలెండర్ రోజుల్లో ఫిర్యాదు చేసినప్పుడు కూడా కస్టమర్కు పూర్తి రక్షణ లభిస్తుంది.
కస్టమర్ నిర్లక్ష్యం వల్ల జరిగిన మోసాల్లో, రూ.50,000 వరకు నష్టపోయిన అర్హులైన బాధితులు ఐదు రోజుల్లో ఫిర్యాదు చేసినట్లయితే నికర నష్టంలో 85 శాతం లేదా గరిష్ఠంగా రూ.25,000 పరిహారంగా చెల్లించే పథకాన్ని కూడా ఆర్బీఐ ప్రవేశపెట్టింది. అయితే, బ్యాంకు నిర్లక్ష్యం వల్ల జరిగిన మోసాల్లో పూర్తి నష్టపరిహారం అందేలా నిబంధనలు రూపొందించాలని సుప్రీంకోర్టు ఆదేశించింది.
ఈ మార్గదర్శకాలు కట్టుదిట్టంగా అమలయ్యేలా బ్యాంకు యాజమాన్యాలు, ఆర్బీఐ తగిన చర్యలు తీసుకోవాలి. ఏప్రిల్ 9, 2026న విడుదల చేసిన చర్చాపత్రంలో ఆర్బీఐ, రూ.10,000 లేదా అంతకంటే ఎక్కువ విలువైన కొన్ని తరహాల డిజిటల్ చెల్లింపులకు ఒక గంట విరామం ప్రతిపాదించింది. ఈ సమయంలో ఖాతాదారుడు లావాదేవీని రద్దు చేసుకోవచ్చు.
దీనివల్ల మోసగాళ్ల ఒత్తిడిలో చెల్లింపును ప్రారంభించినవారికి పునరాలోచించే అవకాశం, బ్యాంకులకు అనుమానాస్పద లావాదేవీని పరిశీలించే సమయం లభిస్తాయి. అవసరమైన సందర్భాల్లో డిజిటల్ చెల్లింపులను తక్షణం నిలిపివేసే 'కిల్ స్విచ్' వంటి ప్రతిపాదనలపై కూడా ఆర్బీఐ అభిప్రాయాలు కోరింది. ఈ సంప్రదింపులు మే 8న ముగిసిన నేపథ్యంలో ఆర్బీఐ సాధ్యమైనంత త్వరగా మార్గదర్శకాలు జారీ చేయాలి.
అంతర్జాతీయ సహకారం అవసరం
సైబర్ మోసాలు ఎల్లలు దాటుతున్నందున అంతర్జాతీయ సహకారం కూడా అవసరం. ఐక్యరాజ్యసమితి 2024లో ఆమోదించిన సైబర్ నేరాల వ్యతిరేక ఒప్పందంపై భారత్ సెప్టెంబరు 25, 2026న సంతకం చేసింది. భారత్–యూఏఈ (2016), భారత్–అమెరికా (2025) ద్వైపాక్షిక అవగాహన ఒప్పందాలు దర్యాప్తు, సమాచార మార్పిడి, శిక్షణకు మార్గం కల్పిస్తున్నాయి. విదేశీ ఖాతాలకు నిధులు చేరినప్పుడు ఇప్పటికే
అందుబాటులో ఉన్న ఈ సహకార మార్గాలను సమర్థంగా వినియోగించుకునేలా పోలీసు, బ్యాంకు అధికారులకు తగిన అవగాహన కల్పించాలి.
ఆర్బీఐ, ట్రాయ్, సెబీ, సర్ట్-ఇన్, ఐ4సీ, ఎన్సీఐఐపీసీ, రాష్ట్ర పోలీసు సైబర్ విభాగాలు తమ తమ పరిధుల్లో సైబర్ భద్రత, మోసాల నివారణ, దర్యాప్తు, ఫిర్యాదుల పరిష్కారానికి పనిచేస్తున్నాయి. ఐ4సీలో సైబర్ ఫ్రాడ్ మిటిగేషన్ సెంటర్ వంటి సమన్వయ వేదికలు కూడా ఉన్నాయి. అయినప్పటికీ వీటిమధ్య నిరంతర సమాచార మార్పిడి, ఉమ్మడి భద్రతా ప్రమాణాలు, జవాబుదారీతనం మరింత బలోపేతం కావాలి.
ట్రాయ్ తరహాలో చట్టబద్ధ అధికారాలు కలిగిన స్వతంత్ర జాతీయ సైబర్ భద్రతా ప్రాధికార సంస్థను ఏర్పాటు చేసి, ఇప్పటికే ఉన్న సంస్థల మధ్య సమన్వయాన్ని పర్యవేక్షించే అంశాన్ని ప్రభుత్వం పరిశీలించాలి. బ్యాంకులు, టెలికాం సంస్థలు, డిజిటల్ వేదికలు, చెల్లింపు వ్యవస్థలు, దర్యాప్తు, నియంత్రణ సంస్థలు ప్రతి ఒక్కటీ తమ పరిధిలో జవాబుదారీగా వ్యవహరించాలి.
మోసం జరిగినప్పుడు ఫిర్యాదు స్వీకరణ నుంచి నిధుల నిలుపుదల, రికవరీ వరకు ఏ సంస్థ ఏ చర్య తీసుకోవాలి, నిర్ణీత వ్యవధిలో ఫిర్యాదు పరిష్కారం కానప్పుడు బాధితుడు ఎవరిని సంప్రదించాలి అన్న అంశాలను నిర్దిష్టంగా పొందుపరచాలి. ఈ సమన్వయం, జవాబుదారీతనం అమల్లోకి వచ్చినప్పుడే డిజిటల్ భద్రతకు భరోసా లభిస్తుంది.
1930 హెల్ప్లైన్
మోసం జరిగిన వెంటనే బాధితులు 1930 హెల్ప్లైన్కు ఫోన్ చేసి ఫిర్యాదు నమోదు చేయాలి. ఐ4సీ ఆధ్వర్యంలోని సిటిజన్ ఫైనాన్షియల్ సైబర్ ఫ్రాడ్ రిపోర్టింగ్ అండ్ మేనేజ్మెంట్ సిస్టమ్ ద్వారా సమాచారం సంబంధిత బ్యాంకులకు చేరి నిధుల బదిలీని నిలిపివేసే వీలవుతుంది. జూన్ 30, 2026 నాటికి ఈ వ్యవస్థ ద్వారా రూ.11,158 కోట్లకు పైగా నిధులు మోసగాళ్లకు చేరకుండా అడ్డుకున్నట్లు ప్రభుత్వం తెలిపింది.
బాధితులకు సొమ్ము తిరిగి ఇప్పించే మనీ రెస్టొరేషన్ మాడ్యూల్, ఫిర్యాదుల పరిష్కారానికి గ్రీవెన్స్ రెడ్రెసల్ మాడ్యూల్ కూడా అందుబాటులోకి వచ్చాయి. అయినప్పటికీ మహారాష్ట్ర ఉదాహరణను పరిశీలిస్తే 2026 తొలి ఎనిమిది నెలల్లో రూ.2,119.69 కోట్ల సైబర్ మోసాలు జరగ్గా, రూ.587.40 కోట్లు (27.71 శాతం) మాత్రమే కాపాడగలిగారు. కాబట్టి ఫిర్యాదు స్వీకరణ, బ్యాంకులకు సమాచారం చేరవేత, నిధుల నిలుపుదల దశల్లో వేగవంతమైన చర్యలు, స్పష్టమైన కాలపరిమితులు, పర్యవేక్షణ అవసరం.
మీ-సేవ కేంద్రాలు, ఇతర పౌర సేవా కేంద్రాల్లో శిక్షణ పొందిన 'సైబర్ ఛాంపియన్ల'ను అందుబాటులో ఉంచితే, డిజిటల్ పరిజ్ఞానం తక్కువగా ఉన్న బాధితులకు ఫిర్యాదు నమోదు, ఆధారాల సమర్పణలో సహాయం అందించవచ్చు. సైబర్ పీస్ ఫౌండేషన్ వంటి స్వచ్ఛంద సంస్థలు కూడా అవగాహన కల్పించడంతోపాటు బాధితులకు సహాయం చేస్తున్నాయి. ముఖ్యంగా వృద్ధులకు, డిజిటల్ పరిజ్ఞానం పరిమితంగా ఉన్నవారికి తోడ్పడేలా ఆర్బీఐ ప్రోత్సహించాలి.
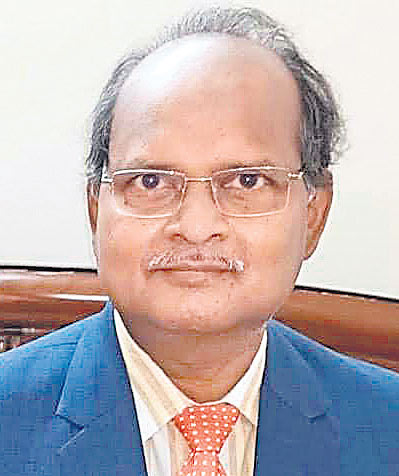
- కృష్ణ బాలాజీ పల్లపోతు
డిప్యూటీ జనరల్ మేనేజర్ (రిటైర్డ్), ఎస్బీఐ
ఓపెన్ పేజీకి వ్యాసాలు, లెటర్లు పంపాల్సిన మెయిల్ ఐడీ
[email protected]
రచయితలు ‘వెలుగు’ కు మాత్రమే పంపుతున్నామని
హామీ తప్పనిసరి రాయాలి. స్వీయ రచన అయి ఉండాలి.
రచన 700 పదాలకు మించరాదు.