ఒక ఉద్యోగి, వ్యాపారి, లేదా ఫ్రీలాన్సర్.. ఎవరైనా కానీయండి.. జీవితాంతం పని చేస్తూ పోలేం కదా. కొన్నాళ్లు కష్టపడి.. ఎంతో కొంత సేవ్ చేసుకుని.. ఆ తర్వాత ప్రశాంతంగా రెస్ట్ తీసుకోవాలని అనుకుంటుంటారు. మరి చేస్తున్న జాబ్ మానేసి.. రిటైర్ అయ్యి రెస్టు తీసుకోవాలంటే ఎంత డబ్బు ఉండాలి..? అది కూడా ఏ వయసు వాళ్లకు ఎంత ఉండాలి..? ఏ జనరేషన్ వాళ్లు ఎంత డబ్బు సేవ్ చేసి ఉంటే రిటైర్మెంట్ తీసుకోవచ్చు..? అనే లెక్కలు ఇప్పుడు సోషల్ మీడియాలో ట్రెండ్ అవుతున్నాయి. రిటైర్ అవ్వాలంటే ఏ తరానికి ఎంత సేవింగ్స్ ఉండాలో చూద్దాం.
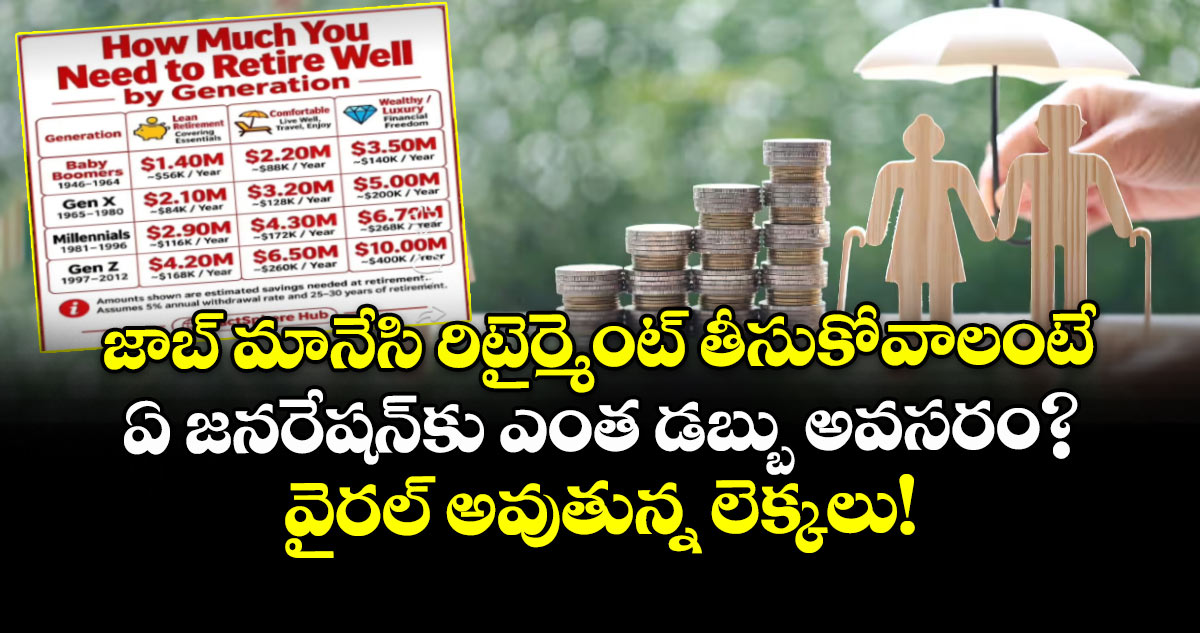
రిటైర్మెంట్ తర్వాత ఆర్థిక ఇబ్బందులు లేకుండా ప్రశాంతంగా జీవించాలంటే ఎంత డబ్బు పొదుపు చేయాలి అనే అంశం ఇప్పుడు సోషల్ మీడియాలో హాట్ టాపిక్గా మారింది. వివిధ తరాల వారీగా రిటైర్మెంట్కు అవసరమయ్యే అంచనా మొత్తాలను వివరిస్తూ ఫ్యాక్ట్స్పియర్ హబ్ (FactSphere Hub) విడుదల చేసిన ఒక ఇన్ఫోగ్రాఫిక్ చార్ట్ ప్రస్తుతం నెట్టింట వైరల్ అవుతోంది.
ద్రవ్యోల్బణం (ఇన్ఫ్లేషన్), మారుతున్న లైఫ్ స్టైల్ ఖర్చుల ఆధారంగా ఈ లెక్కలను రూపొందించారు. 25 నుంచి 30 ఏళ్ల పదవీ రిటైర్మెంట్ లైఫ్ ను దృష్టిలో ఉంచుకుని, ఏటా 5 శాతం నిధులను విత్డ్రా చేసుకునేటట్లుగా ఈ అంచనాలు వేశారు. ఈ అంచనాలు అన్నీ అమెరికా లాంటి దేశాలలో ఉన్న ఖర్చులు, ఆర్థిక పరిస్థితుల ఆధారంగా లెక్కగట్టారు. భారత కరెన్సీలో ఓ సారి చూద్దాం.
ఏ జనరేషన్కు ఎంత ఫండ్ అవసరం:
బేబీ బూమర్స్:
అంటే1946–1964 మధ్య జన్మించిన వారు. ఈ జనరేషన్ వాళ్లు రిటైర్మెంట్ తీసుకోవాలంటే ఎంత ఫండ్ ఉండాలో చూద్దాం.
నార్మల్ లైఫ్ (Normal-Lean): హంగులు, ఆర్భాటాలు లేకుండా సాధారణ జీవితం గడిపేవారికి సుమారు 13.20 కోట్ల రూపాయలు అవసరమని చెబుతున్నారు. అంటే ఏడాదికి సుమారు 52 లక్షల79 వేలు సేవ్ చేయాల్సి ఉలక్షలు)
కంఫర్టబుల్ లైఫ్(Comfortable): సౌకర్యవంతమైన జీవనం గడపాలనుకుంటే సుమారు 20 కోట్ల 74 లక్షల రూపాయలు అంటే ఏడాదికి సుమారు 82 లక్షల 95 వేల రూపాయలు కావాలి.
లగ్జరీ లైఫ్ (Luxury): విలాసవంతమైన జీవనం గడిపేవారికి సుమారు 32 కోట్ల 99 లక్షల రూపాయలు కావాలి. అంటే ఏడాదికి సుమారు కోటి 32 లక్షలు కావాల్సి ఉంటుంది.
జెన్ ఎక్స్:
అంటే 1965–1980 మధ్య జన్మించిన వారు. ఈ తరంవారు రిటైర్మెంట్ కావాలంటే చేతిలో ఎంత ఫండ్ ఉంచుకోవాలో చూద్దాం.
నార్మల్ లైఫ్: సుమారు 19 కోట్ల 79 లక్షలు అంటే ఏడాదికి సుమారు రూ.79.18 లక్షలు.
కంఫర్టబుల్ లైఫ్: సుమారు 30కోట్ల 16 లక్షలు (ఏడాదికి సుమారు రూ.1.21 కోట్లు)
లగ్జరీ లైఫ్ : సుమారు 47 కోట్ల 13 లక్షల రూపాయలు (ఏడాదికి సుమారు ₹1.89 కోట్లు)
మిలీనియల్స్:
Millennials అంటే - 1981–1996 మధ్య జన్మించిన వారు. వీళ్లు రిటైర్మెంట్ తీసుకోవాలంటే..
నార్మల్ లైఫ్: సుమారు 27కోట్ల 34 లక్షలు అంటే ఏడాదికి సుమారు ₹1.09 కోట్లు ఉండాలి.
కంఫర్టబుల్ లైఫ్: సుమారు 40 కోట్లు 53 లక్షలు(ఏడాదికి సుమారు ₹1.62 కోట్లు)
లగ్జరీ లైఫ్ : సుమారు 63 కోట్ల 15 లక్షలు (ఏడాదికి సుమారు ₹2.53 కోట్లు)
జెన్ జెడ్ :
Gen Z అంటే - 1997–2012 మధ్య జన్మించిన వారు. ప్రస్తుతం ట్రెండ్ అవుతున్న తరం ఇది. ఈ తరం వారు రిటైర్మెంట్ కావాలంటే ఎంత సేవింగ్స్ ఉండాలంటే..
నార్మల్ లైఫ్: సుమారు 39 కోట్ల 59 లక్షల రూపాయలు అంటే ఏడాదికి సుమారు ₹1.58 కోట్లు ఉండాలి.
కంఫర్టబుల్ లైఫ్: సుమారు 61 కోట్ల 27 లక్షలు (ఏడాదికి సుమారు ₹2.45 కోట్లు)
లగ్జరీ లైఫ్ : సుమారు 94 కోట్ల 26 లక్షలు (ఏడాదికి సుమారు ₹3.77 కోట్లు)
భారత ఆర్థిక, సామాజిక పరిస్థితులకు ఇవి వర్తిస్తాయా?
ఈ గణాంకాలు అమెరికా జీవన వ్యయాన్ని (Cost of Living) ఆధారంగా చేసుకుని రూపొందించిన అంచనాలు ఇవి. ఇండియాలో నివసించే వారికి ఇంత భారీ మొత్తంలో డబ్బు అవసరం ఉండకపోవచ్చని ఆర్థిక నిపుణులు స్పష్టం చేస్తున్నారు. భారతీయ ఆర్థిక ప్రణాళిక ప్రకారం ఎంత అవసరమో చూద్దాం.
నార్మల్ లైఫ్:
ఇండియాలో సాధారణ జీవితానికి 2 కోట్ల రూపాయల నుంచి 4 కోట్ల రూపాయలు ఉంటే సరిపోతుందని చెబుతున్నారు. నార్మల్ లైఫ్ గడపాలంటే 2 నుంచి 4 కోట్ల ఫండ్ ఉంటే రిటైర్ కావచ్చు.
కంఫర్టబుల్ లైఫ్:
సౌకర్యవంతమైన జీవితానికి ఇండియాలో 4 కోట్ల నుంచి 8 కోట్ల రూపాయలు ఉండాలని అంచనా. అయితే, ద్రవ్యోల్బణం కారణంగా భవిష్యత్తులో పొదుపు ఇంకా పెంచుకోవాల్సి వస్తుందని చెబుతున్నారు.